


- Blog de quartier
- Hausse des taux immobiliers à Franconville et au Plessis-Bouchard : faut-il encore acheter ou vendre en octobre 2026 ?
Hausse des taux immobiliers à Franconville et au Plessis-Bouchard : faut-il encore acheter ou vendre en octobre 2026 ?
Créé le 1 octobre 2026
Partagez l’article


En octobre 2026, les candidats à l’achat immobilier à Franconville et au Plessis-Bouchard doivent composer avec un environnement de financement plus exigeant. Après plusieurs mois de reprise, les taux de crédit immobilier remontent progressivement, en particulier sur les durées longues. Pour certains profils, le taux sur 25 ans se rapproche désormais de 4 % , voire davantage selon le dossier, l’apport et la politique commerciale de la banque.
Cette évolution modifie directement le budget mensuel immobilier, la capacité d’emprunt et la stratégie de négociation. Elle concerne aussi les vendeurs : lorsque les mensualités augmentent, le nombre d’acquéreurs capables de financer un bien diminue et les offres doivent être analysées avec davantage de réalisme.
Alors, faut-il reporter son projet immobilier ? Comment limiter le risque de refus de prêt ? Et pourquoi l’accompagnement d’une agence immobilière locale comme Sixième Avenue Franconville est-il particulièrement utile dans ce contexte ?
Table des matièresCopier
Les taux immobiliers en octobre 2026 : quelle situation ?Copier
Les chiffres disponibles au début du mois d’octobre 2026 montrent une remontée progressive des taux, avec de fortes différences entre les meilleurs profils et les barèmes standards.
Selon les courtiers, les taux moyens observés sur 25 ans se situent généralement autour de 3,5 % à 3,6 %, tandis que les meilleurs dossiers peuvent encore obtenir des conditions proches de 3,3 %. Dans certains barèmes ou simulations avant négociation, les taux peuvent toutefois approcher voir dépasser la barre des 4 %. Il est donc plus juste de parler d’un marché qui dépasse les 4 % sur les durées longues, plutôt que d’un taux uniforme déjà supérieur à 4 % pour tous les emprunteurs.
"En octobre 2026, le taux moyen constaté sur 25 ans atteint 3,58 %, tandis que les meilleurs profils bénéficient de conditions plus favorables."
— CAFPI, baromètre des taux de crédit immobilier
Plusieurs facteurs expliquent cette évolution :
la remontée des rendements obligataires, notamment de l’OAT française à 10 ans ;
les décisions de politique monétaire de la Banque centrale européenne ;
les incertitudes liées à l’inflation et aux finances publiques ;
la volonté des banques de préserver leurs marges ;
l’application stricte des règles de financement du Haut Conseil de stabilité financière.
Le contexte reste néanmoins différent de celui de 2023-2024. Le marché du crédit immobilier a repris de la vigueur en 2025 et en 2026, même si les banques se montrent plus sélectives. La Banque de France indiquait notamment que la production de crédits à l’habitat hors renégociations avait fortement rebondi en 2025.
"La production de crédits à l’habitat hors renégociations a atteint 146,7 milliards d’euros en 2025, en hausse de 33 % sur un an."
— Banque de France
Une règle incontournable : 35 % de taux d’effortCopier
En pratique, la banque vérifie que l’ensemble des charges d’emprunt, assurance comprise, ne dépasse généralement pas 35 % des revenus nets du foyer. La durée maximale d’un crédit immobilier reste fixée à 25 ans, avec des possibilités particulières de différé dans certains projets comprenant des travaux importants ou une entrée différée dans le logement.
📊 35 % des revenus nets - Taux d’effort immobilier maximal
Cette règle signifie qu’une hausse de taux peut réduire la capacité d’emprunt même lorsque les revenus du ménage restent inchangés. Deux foyers disposant du même salaire peuvent ainsi obtenir des budgets très différents selon le taux qui leur est proposé, la durée choisie, leur apport et leurs charges existantes.
Quel impact sur le budget d’un achat à 400 000 € ?Copier
Prenons un exemple concret correspondant à un projet d’achat d’une maison à Franconville ou au Plessis-Bouchard.
Prix du bien : 400 000 €
Apport personnel : 50 000 €
Montant emprunté : 350 000 €
Durée : 25 ans
Assurance et frais annexes non inclus dans la comparaison
Taux comparés : 3,10 % et 4,10 %
Hypothèse de financement | Taux nominal | Mensualité hors assurance | Intérêts approximatifs |
|---|---|---|---|
Crédit sur 25 ans | 3,10 % | Environ 1 678 € | Environ 153 400 € |
Crédit sur 25 ans | 4,10 % | Environ 1 867 € | Environ 210 000 € |
Écart | +1 point | Environ +189 €/mois | Environ +56 600 € |
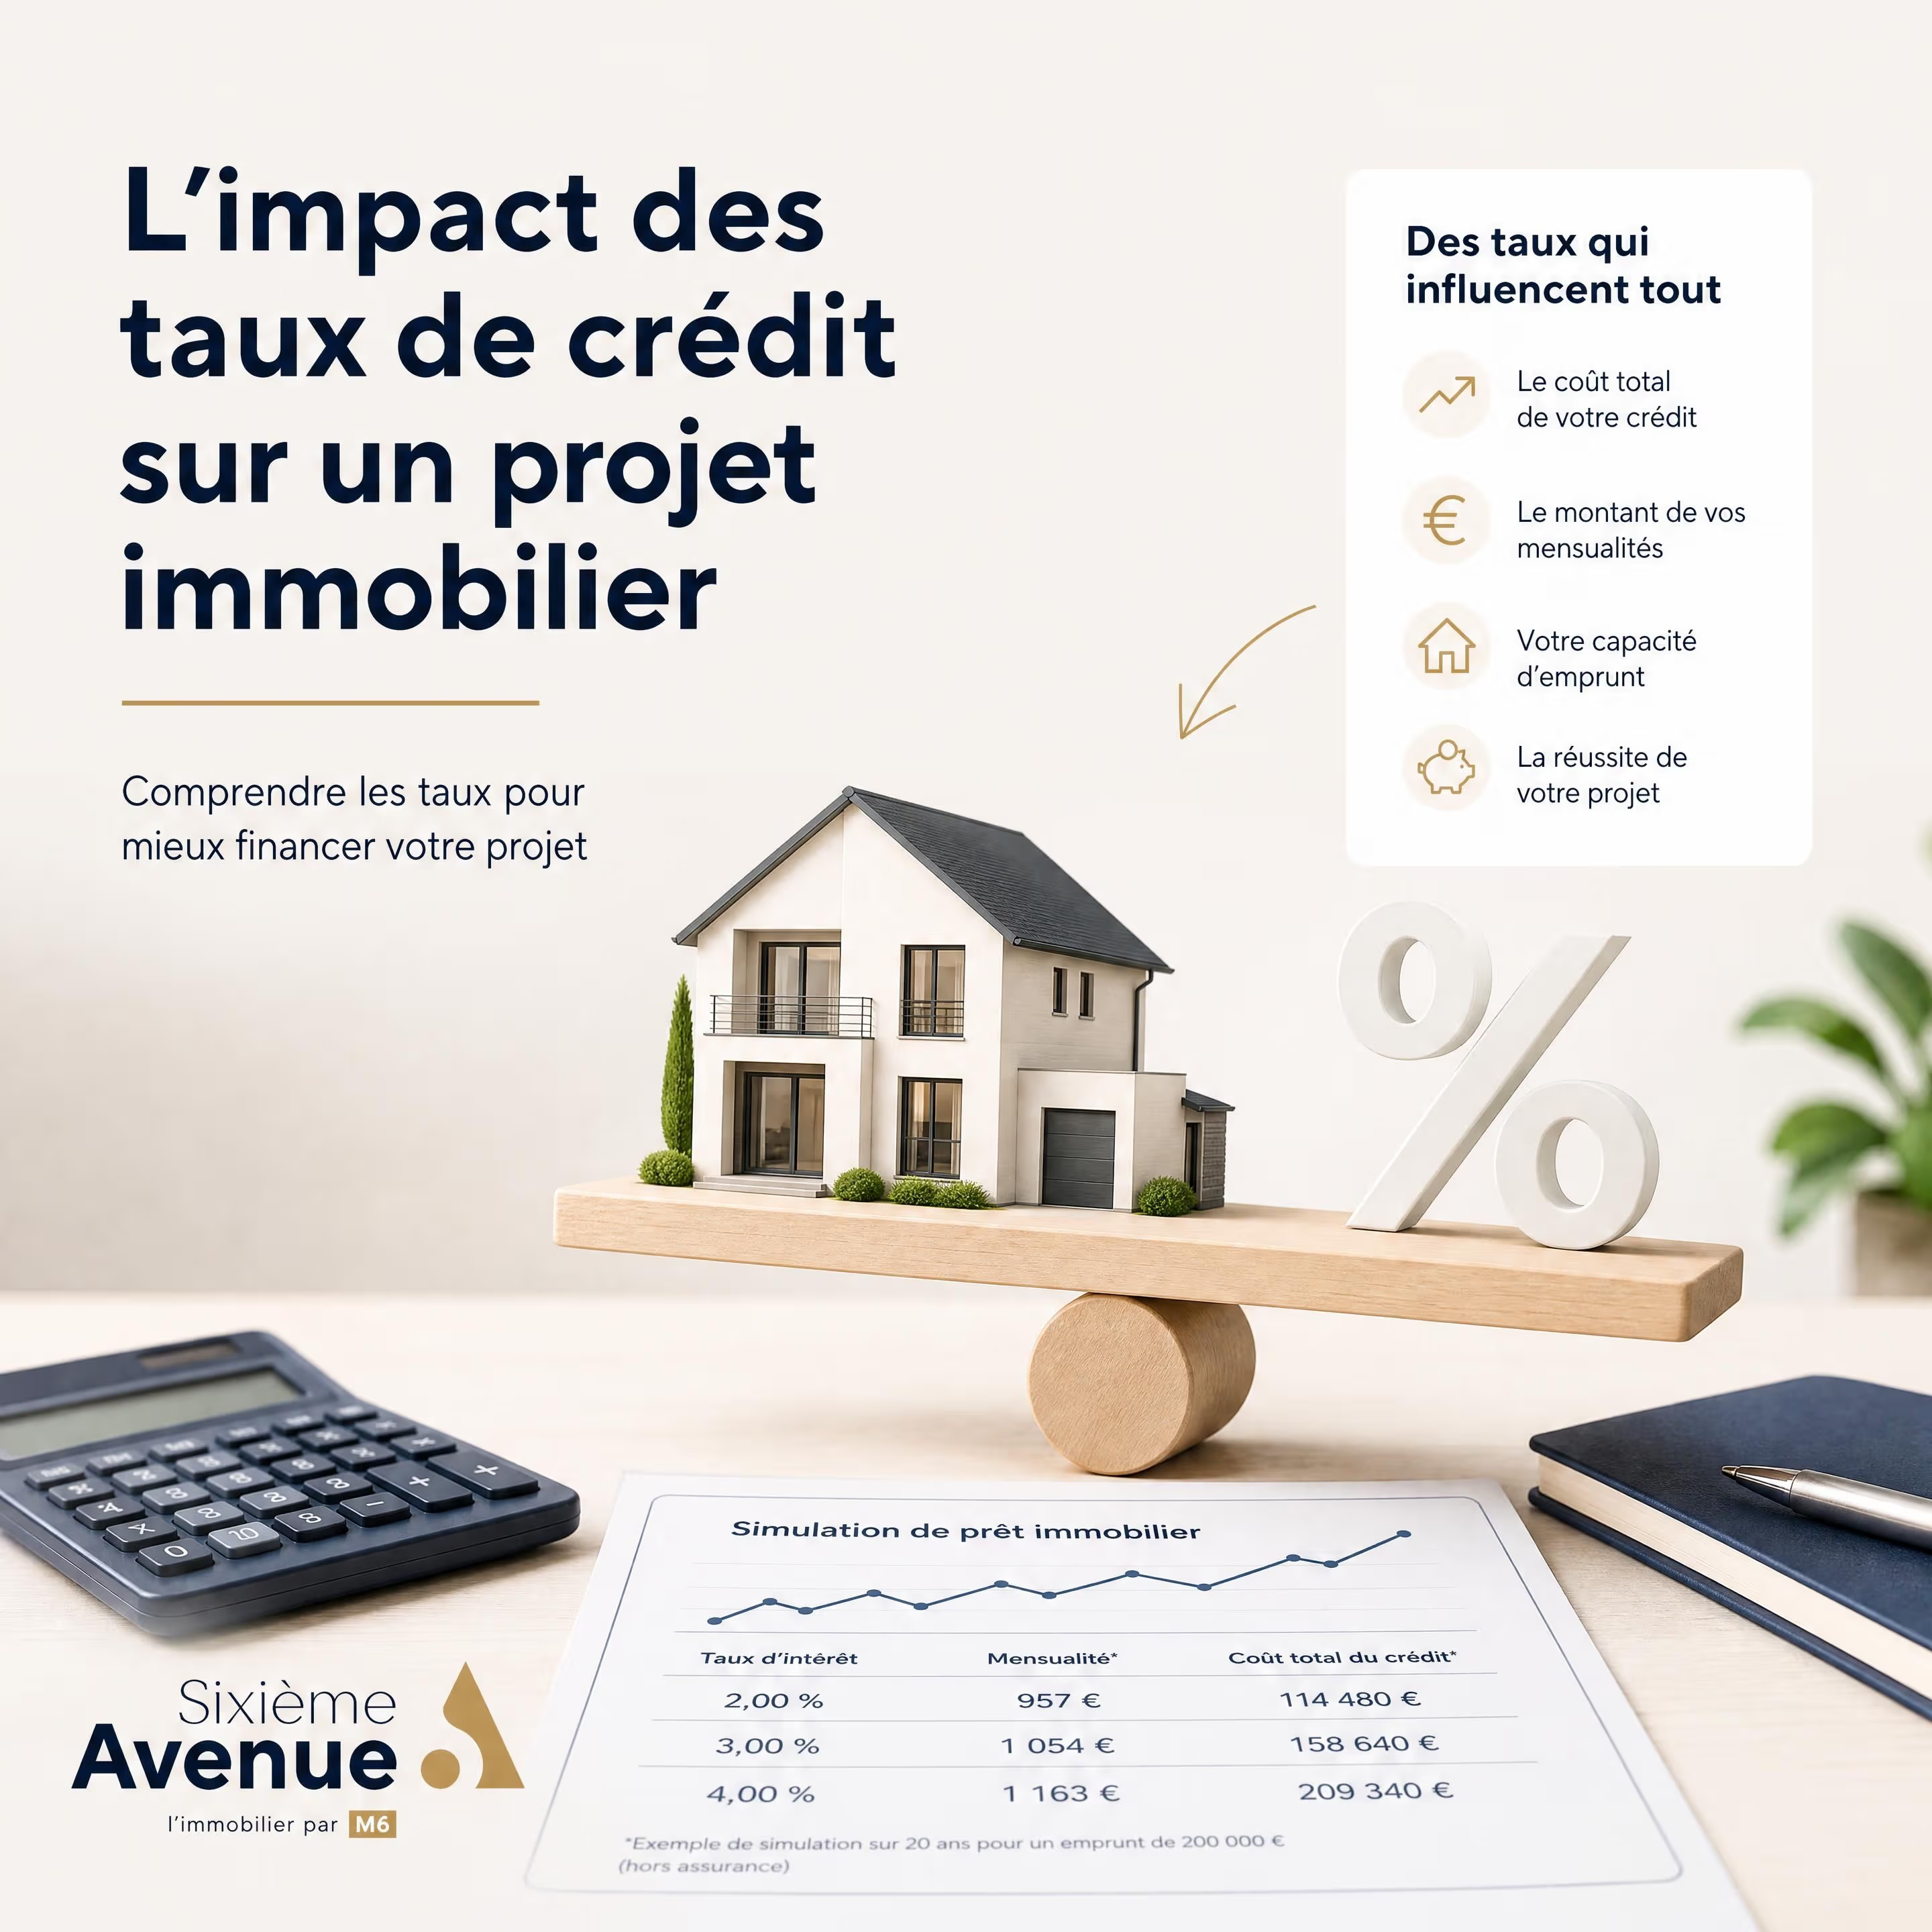
Cet exemple illustre l’effet concret de la hausse des taux. Un écart de seulement 1 point représente près de 189 € supplémentaires par mois, soit plus de 2 200 € par an. Sur toute la durée du prêt, le coût des intérêts augmente également de manière significative.
Pour un ménage qui se situe déjà près de la limite des 35 %, cette différence peut avoir plusieurs conséquences :
baisse du montant maximal empruntable ;
nécessité d’augmenter l’apport personnel ;
recherche d’un bien moins cher ;
allongement de la durée, dans la limite autorisée ;
report du projet ;
risque de refus de prêt si le dossier n’est pas suffisamment préparé.
Dans le secteur de Franconville et du Plessis-Bouchard, cette contrainte doit être intégrée dès le début de la recherche. Il ne suffit plus de regarder le prix affiché d’une maison ou d’un appartement : il faut déterminer le coût total du projet, incluant les frais de notaire, les travaux éventuels, l’assurance emprunteur et les charges récurrentes.
Acheter malgré des taux élevés : une stratégie qui peut rester pertinenteCopier
La hausse des taux ne signifie pas automatiquement qu’il faut attendre. Un achat immobilier se décide en fonction d’un ensemble de paramètres : prix du bien, niveau d’apport, stabilité professionnelle, durée de détention envisagée et capacité à rembourser dans le temps.
1. Des prix parfois plus négociablesCopier
Lorsque les taux augmentent, la capacité d’achat des ménages diminue. Certains vendeurs doivent alors ajuster leur prix pour rester en cohérence avec le financement réellement accessible aux acquéreurs.
Un bien affiché 400 000 € peut ainsi être négocié à 385 000 € ou 390 000 €, selon son état, son emplacement, son délai de commercialisation et la concurrence locale. Une baisse du prix peut compenser partiellement une hausse du taux.
Par exemple, emprunter 350 000 € à 4,10 % n’a pas le même impact qu’emprunter 330 000 € au même taux. La négociation du prix peut donc représenter un levier aussi important que la recherche du meilleur taux.
2. Un taux peut être renégocié plus tardCopier
Un crédit immobilier à taux fixe n’empêche pas une renégociation ou un rachat ultérieur si les conditions de marché deviennent plus favorables. Cette possibilité n’est jamais garantie et elle dépendra de l’écart entre le taux initial et le nouveau taux, des frais de remboursement anticipé et des conditions bancaires.
Il est toutefois possible de raisonner en deux temps :
acheter un bien cohérent avec son budget et son projet de vie ;
étudier une renégociation si les taux diminuent suffisamment par la suite.
Cette stratégie doit rester prudente. Il ne faut pas acheter un bien trop cher en comptant systématiquement sur une future baisse des taux. Le financement doit être supportable dès le départ.
3. Le coût du logement doit être comparé au coût de l’attenteCopier
Attendre peut être pertinent dans certains cas, notamment lorsque l’apport est insuffisant ou que la situation professionnelle doit être consolidée. Mais patienter comporte aussi des coûts :
loyers versés sans constitution de patrimoine ;
évolution possible des prix dans certains secteurs ;
augmentation du coût des travaux ;
perte d’une opportunité correspondant précisément aux besoins de la famille ;
évolution future des taux impossible à prévoir avec certitude.
L’objectif n’est donc pas de deviner le meilleur moment du marché, mais de construire un projet financièrement solide.
Vendeurs : pourquoi la capacité d’achat doit guider le prixCopier
Pour les propriétaires qui souhaitent vendre à Franconville ou au Plessis-Bouchard, la hausse des taux modifie directement le profil des acquéreurs.
Un acheteur qui pouvait emprunter 400 000 € lorsque les taux étaient à 3,10 % ne pourra peut-être plus financer le même montant avec un taux proche de 4,10 %. Le bien reste identique, mais son accessibilité diminue.
Les vendeurs doivent donc tenir compte de trois réalités.
Une clientèle plus restreinteCopier
Les ménages disposent d’un budget mensuel maximal. Lorsque la mensualité augmente, ils doivent réduire le montant de leur emprunt. Le nombre d’acheteurs potentiels se contracte, en particulier pour les maisons familiales et les biens nécessitant des travaux.
Des offres plus argumentéesCopier
Les offres d’achat peuvent être inférieures au prix initial, mais elles ne sont pas nécessairement irréalistes. Elles peuvent traduire :
une capacité d’emprunt objectivement limitée ;
des travaux à prévoir ;
un coût énergétique élevé ;
des frais de rénovation importants ;
une comparaison avec des biens similaires récemment vendus.
Refuser systématiquement toute négociation peut rallonger le délai de vente et conduire à une baisse plus importante quelques mois plus tard.
Une estimation locale indispensableCopier
Le prix doit être fixé à partir de références concrètes : rue, surface, état, terrain, stationnement, proximité des transports, écoles et commerces. Les moyennes générales ne suffisent pas.
Les données disponibles montrent des écarts significatifs entre les maisons et les appartements, ainsi qu’entre les communes voisines. Au Plessis-Bouchard, les estimations de prix au mètre carré varient selon les sources et les types de biens. À Franconville, la proximité des gares, des axes de transport et des quartiers résidentiels influence également fortement la valeur.
"Au 1er septembre 2026, le prix moyen au mètre carré au Plessis-Bouchard est estimé à environ 3 543 €, tous biens confondus selon les données publiées par PAP."
— PAP
Une estimation professionnelle permet de trouver le bon équilibre entre le prix souhaité par le vendeur et le budget réellement accessible aux acquéreurs.
Comment éviter un refus de prêt immobilier ?Copier
Dans un marché plus sélectif, la préparation du financement devient une étape déterminante. Avant même de multiplier les visites, il est recommandé de faire vérifier sa capacité d’emprunt par un professionnel du crédit.
Les éléments analysés par les banquesCopier
Les établissements examinent notamment :
la stabilité des revenus ;
la nature du contrat de travail ;
l’ancienneté professionnelle ;
la gestion des comptes bancaires ;
les crédits déjà en cours ;
le montant de l’apport ;
le reste à vivre ;
le taux d’effort ;
la cohérence entre le projet et les revenus.
Un dossier présentant des découverts fréquents, des crédits à la consommation élevés ou un apport insuffisant peut être fragilisé, même si les revenus sont corrects.
Les bons réflexes avant de faire une offreCopier
Avant de se positionner sur un bien à Franconville ou au Plessis-Bouchard, l’acquéreur devrait :
obtenir une simulation réaliste, assurance comprise ;
vérifier le montant des frais de notaire et des travaux ;
conserver une épargne de sécurité après l’achat ;
éviter de multiplier les demandes de crédit à la consommation ;
préparer les justificatifs de revenus et d’épargne ;
intégrer les règles des 35 % dans son budget ;
obtenir un accord de principe lorsque cela est possible.
Un accord de principe ne constitue pas une offre de prêt définitive, mais il permet de mieux sécuriser la recherche et de rassurer le vendeur.
Le rôle de Sixième Avenue FranconvilleCopier
Dans ce contexte, Sixième Avenue Franconville ne se limite pas à organiser des visites ou à publier une annonce. L’enjeu est de coordonner les différentes étapes de la transaction : estimation, stratégie de prix, qualification des acquéreurs, négociation et sécurisation du financement.
L’agence peut notamment orienter les acheteurs vers des professionnels du crédit immobilier capables de comparer les solutions bancaires et d’identifier les points faibles du dossier avant le dépôt de la demande.
Pour les vendeurs, cette approche permet de mieux distinguer :
une simple visite de curiosité ;
un acquéreur intéressé mais non financé ;
un candidat disposant d’un budget cohérent ;
un dossier déjà avancé auprès d’une banque ou d’un courtier.
Cette sélection ne garantit jamais l’obtention définitive du prêt, mais elle réduit le risque de perdre plusieurs semaines avec un acquéreur dont le financement est insuffisant.
L’expertise locale reste également essentielle. Connaître les micro-secteurs de Franconville, les attentes des familles au Plessis-Bouchard, les niveaux de prix observés et les délais de vente permet de formuler des recommandations plus pertinentes qu’une estimation automatisée.
Questions fréquentesCopier
Est-ce le bon moment pour acheter immobilier à Franconville en 2026 ?Copier
Il n’existe pas de réponse universelle. Acheter peut être pertinent si le projet est destiné à durer, si le budget reste supportable et si le financement est correctement validé. La hausse des taux peut aussi créer davantage de possibilités de négociation sur certains biens.
Les taux immobiliers dépasseront-ils 4 % sur 25 ans ?Copier
En octobre 2026, les taux moyens sur 25 ans se situent plutôt autour de 3,5 % à 3,6 % selon les baromètres disponibles, mais certains barèmes se rapprochent de 4 %. Le taux réellement proposé dépend du profil de l’emprunteur, de l’apport, de la banque et de la qualité du dossier.
Peut-on renégocier son prêt immobilier plus tard ?Copier
Oui, une renégociation ou un rachat peut être envisagé si les taux baissent suffisamment. Il faut cependant tenir compte des frais liés à l’opération et vérifier que l’économie réalisée compense ces coûts.
Pourquoi un vendeur doit-il accepter une offre inférieure à son prix ?Copier
Une offre inférieure peut refléter la baisse de la capacité d’emprunt des acquéreurs et les conditions réelles du marché. L’accepter peut permettre de vendre rapidement et d’éviter une diminution plus importante après plusieurs mois de commercialisation.
Comment limiter le risque de refus de prêt ?Copier
Il faut faire valider sa capacité d’emprunt en amont, présenter des comptes bien tenus, limiter ses charges, justifier son apport et solliciter des professionnels du crédit capables de comparer plusieurs établissements.
Chiffres clésCopier
📊 3,58 % : taux immobilier moyen observé sur 25 ans en octobre 2026 selon le baromètre CAFPI.
📊 3,58 % en octobre 2026 - Taux moyen sur 25 ans
💶 Environ 189 € par mois : écart de mensualité entre un emprunt de 350 000 € à 3,10 % et le même emprunt à 4,10 % sur 25 ans.
📊 Environ +189 € par mois - Impact d’un point de taux sur 350 000 € empruntés
📈 146,7 milliards d’euros : production de crédits à l’habitat hors renégociations en 2025, selon la Banque de France.
📊 146,7 milliards d’euros - Production de crédits à l’habitat en 2025
📏 35 % : taux d’effort généralement retenu par les règles du HCSF pour l’octroi d’un crédit immobilier.
📊 35 % des revenus nets - Taux d’effort maximal
ConclusionCopier
La hausse des taux immobiliers à Franconville et au Plessis-Bouchard impose davantage de méthode, mais elle ne bloque pas tous les projets. Pour les acquéreurs, la priorité est de connaître précisément leur budget mensuel immobilier, de comparer les financements et de négocier intelligemment le prix du bien. Pour les vendeurs, il devient essentiel d’adapter le prix à la capacité réelle des acheteurs et d’examiner les offres avec réalisme.
Dans ce marché plus exigeant, l’accompagnement d’une agence locale comme Sixième Avenue Franconville, en lien avec des professionnels du crédit immobilier, aide à sécuriser chaque étape : estimation, recherche, négociation et financement. Un projet bien préparé reste la meilleure protection contre les mauvaises surprises et le meilleur moyen de transformer un contexte de taux élevés en décision immobilière maîtrisée.